Perizia mutuo: come funziona, cosa controlla il perito e chi la paga
Perizia del mutuo, in 30 secondi
Risposta in 30 secondi: la perizia del mutuo è la stima della casa che la banca fa fare prima di decidere quanto prestare, perché il mutuo ipotecario si misura sul valore del bene dato in garanzia. Per legge (Testo unico bancario, art. 120-duodecies) la fa una persona competente e indipendente da chi vende il mutuo, con standard affidabili, e la stima resta documentata. Se il valore di perizia è più basso del prezzo, la banca presta di meno e la differenza va coperta con risparmi o con una trattativa. Il costo della perizia, quando serve per avere il mutuo, è dentro il TAEG (art. 120-quinquies): per questo i preventivi di due banche si confrontano sul TAEG, non solo sul tasso. Regole lette sul testo vigente al 25/10/2026.
Qui sotto, sulla perizia mutuo: cosa dice la legge sul perito, quando arriva la perizia nella pratica, quali documenti guarda, cosa succede se il valore è più basso del prezzo (con un caso di esempio), chi la paga, le domande frequenti. Come si stima il valore di una casa, con i metodi, è nella guida al valore dell’immobile; il rapporto fra mutuo e valore, in quella sull’LTV del mutuo.
Perizia mutuo: cosa dice la legge sul perito della banca
Per i mutui ai consumatori con ipoteca su immobili residenziali, il Testo unico bancario (D.Lgs. 385/1993, art. 120-duodecies, applicato dal 1° novembre 2016) fissa tre regole:
- la banca applica standard affidabili per valutare gli immobili, e se la valutazione la fa un soggetto esterno deve assicurarsi che li adotti anche lui;
- la valutazione è svolta da persone competenti sotto il profilo professionale e indipendenti dal processo di commercializzazione del credito, così che la stima sia imparziale e obiettiva;
- la stima è documentata su carta o su un altro supporto durevole; le regole di dettaglio le detta la Banca d’Italia, tenendo conto anche della banca dati dell’Osservatorio del mercato immobiliare dell’Agenzia delle Entrate.
Lo stesso testo precisa che la valutazione dell’immobile non è un parere rivolto al cliente (art. 120-quinquies, lettera i): il perito lavora per la banca, per misurare la garanzia, non per dire a chi compra se il prezzo è giusto. Chi vuole un parere sul prezzo per sé incarica un proprio tecnico.
Quando arriva la perizia nella pratica del mutuo
Il credito fondiario è un finanziamento con ipoteca di primo grado, e la Banca d’Italia ne fissa l’importo massimo in rapporto al valore dei beni ipotecati o al costo delle opere da eseguire (TUB, art. 38). Per questo la perizia viene prima della decisione sull’importo:
- la banca consegna il Prospetto informativo europeo standardizzato con le condizioni calcolate sul singolo cliente, prima che il cliente sia vincolato (art. 120-novies, comma 2);
- durante l’istruttoria il perito fa il sopralluogo e consegna la stima;
- sulla base della stima e del merito creditizio la banca delibera e, se fa un’offerta vincolante, la accompagna con la bozza del contratto;
- da lì il cliente ha diritto ad almeno 7 giorni di riflessione per confrontare le offerte, durante i quali l’offerta vincola la banca (art. 120-novies, comma 3);
- poi c’è l’atto dal notaio.
Chi compra con un compromesso firmato ha di solito una data per il rogito: è utile sapere che la perizia sta in mezzo a questi passaggi e chiedere alla banca i tempi della pratica prima di fissare la data.
Cosa guarda il perito
La stima riguarda il valore della casa come garanzia, ma un valore si può dare solo a un immobile che corrisponde ai suoi documenti. In pratica il sopralluogo mette a confronto quello che c’è con quello che risulta sulla carta. I documenti che di solito si preparano:
- l’atto di provenienza del venditore e il compromesso;
- la visura e la planimetria catastale: la distribuzione degli spazi deve corrispondere a quella reale;
- i titoli edilizi e, se ci sono, la segnalazione di agibilità: se ci sono difformità, il tema è la conformità urbanistica;
- l’APE, che serve comunque per la compravendita: come si ritrova uno già fatto è nella guida alla visura APE.
Un muro spostato senza pratica o una veranda chiusa non sanata non sono un dettaglio per il perito: un immobile non conforme può valere meno come garanzia o rallentare la pratica finché non è regolarizzato. Verificarlo prima del compromesso, con un tecnico, evita di trovarlo durante l’istruttoria.
Compri una casa da sistemare? Prima del mutuo, metti nel conto i lavori.
Se la perizia vale meno del prezzo
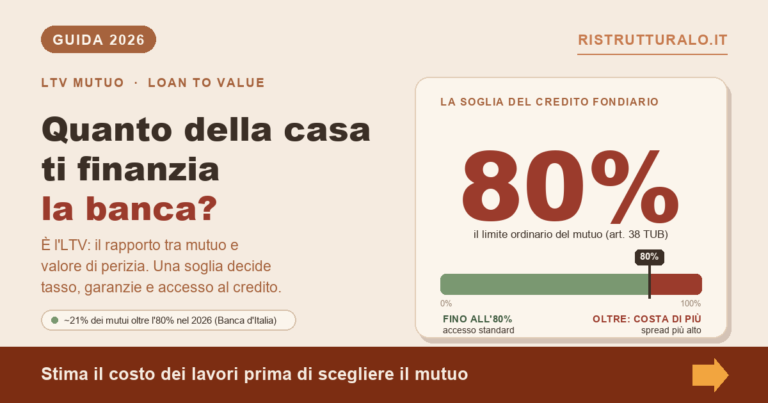
La banca presta in rapporto al valore del bene ipotecato. Se il valore di perizia è sotto il prezzo concordato, la percentuale finanziabile si applica a un numero più basso e la parte da coprire con mezzi propri cresce. Molte banche usano il minore fra prezzo e valore di perizia: il meccanismo, con le soglie, è spiegato nella guida all’LTV.
Caso di esempio: casa da 200.000 euro
Caso costruito da noi. Ipotesi: la banca finanzia l’80% del minore fra prezzo e valore di perizia; la percentuale vera la decide la banca caso per caso.
| Valore di perizia | Mutuo e mezzi propri |
|---|---|
| 200.000 € (uguale al prezzo) | mutuo 160.000 €, mezzi propri 40.000 € |
| 185.000 € | mutuo 148.000 €, mezzi propri 52.000 € |
| Differenza | 12.000 € in più da trovare |
Le strade possibili, da valutare con chi segue l’acquisto: rinegoziare il prezzo con il venditore portando la stima; chiedere alla banca se nella valutazione mancavano documenti o elementi (un box, una cantina, lavori recenti) che possono cambiarla; aumentare i mezzi propri; chiedere un’offerta a un’altra banca, sapendo che di norma rifarà la perizia con un nuovo costo. Prima di firmare un compromesso, una clausola che leghi l’acquisto all’ottenimento del mutuo è un tema da porre al notaio o al proprio legale.
Perizia mutuo: chi la paga e quanto costa
La perizia la paga di norma il cliente, come spesa della pratica. Un listino pubblico non esiste: l’importo lo fissa ciascuna banca e si legge nei suoi documenti informativi e nel Prospetto informativo europeo standardizzato. La regola utile è un’altra: per legge il costo totale del credito comprende anche i costi della valutazione dei beni, se è necessaria per ottenere il credito, e il TAEG esprime proprio quel costo totale in percentuale annua (TUB, art. 120-quinquies, comma 2 e lettera m). Il TAEG non comprende invece le spese notarili.
Conseguenza pratica: due offerte con lo stesso tasso possono avere TAEG diversi anche per il costo di perizia e istruttoria. Per stimare la rata sul proprio importo c’è il calcolatore del mutuo.
Se il mutuo serve anche per i lavori
La legge permette di commisurare il finanziamento anche al costo delle opere da eseguire sull’immobile (TUB, art. 38). Quando il mutuo copre acquisto e ristrutturazione, la banca ha bisogno di sapere quanto costano i lavori e che cosa diventerà la casa: computo, preventivi e titoli edilizi entrano nella pratica, e l’erogazione può essere legata all’avanzamento dei lavori. Come funziona questo tipo di mutuo è nella guida al mutuo per ristrutturazione.
Domande frequenti
Chi sceglie il perito del mutuo?
La banca, direttamente o tramite una società esterna. La legge chiede che sia competente e indipendente dal processo di commercializzazione del credito (TUB, art. 120-duodecies): non può essere, per esempio, chi vende il mutuo.
Posso avere una copia della perizia?
La legge chiede che la valutazione sia documentata su carta o su altro supporto durevole. Se serve per trattare sul prezzo o per capire un valore basso, si può chiederne copia alla banca per iscritto.
Se la perizia è più bassa del prezzo, il mutuo salta?
Non necessariamente: la banca presta su un valore più basso e la differenza va coperta in altro modo. Nel nostro caso di esempio, una perizia a 185.000 euro su un prezzo di 200.000 fa salire i mezzi propri da 40.000 a 52.000 euro.
La perizia della banca dice se il prezzo è giusto?
No: misura la casa come garanzia per la banca e, per legge, non è un parere rivolto al cliente. Per un parere sul prezzo serve un proprio tecnico; come si stima un valore è spiegato nella guida al valore dell’immobile.
Il costo della perizia è compreso nel TAEG?
Sì, quando la valutazione è necessaria per ottenere il credito (TUB, art. 120-quinquies, comma 2). Sono escluse le spese notarili.
Fonti
- D.Lgs. 1° settembre 1993, n. 385 (Testo unico bancario): art. 38 (credito fondiario), art. 120-quinquies (definizioni, testo in vigore dal 10/01/2026), art. 120-novies (obblighi precontrattuali), art. 120-duodecies (valutazione dei beni immobili, in vigore dal 04/06/2016, applicato dal 01/11/2016); testo vigente consultato il 25/10/2026.
Avvertenza: le informazioni contenute hanno scopo informativo e si basano sulla normativa vigente alla data del 25/10/2026; il caso di esempio è costruito su ipotesi nostre. Non costituiscono consulenza professionale, finanziaria, legale o tecnica. Le condizioni del mutuo le fissa ciascuna banca: per decidere senti un consulente del credito abilitato, il notaio e, per la conformità dell’immobile, un tecnico abilitato.