Bonus case green: non esiste. Cosa esiste nel 2026 e cosa può cambiare nel 2027
Esiste un bonus case green?
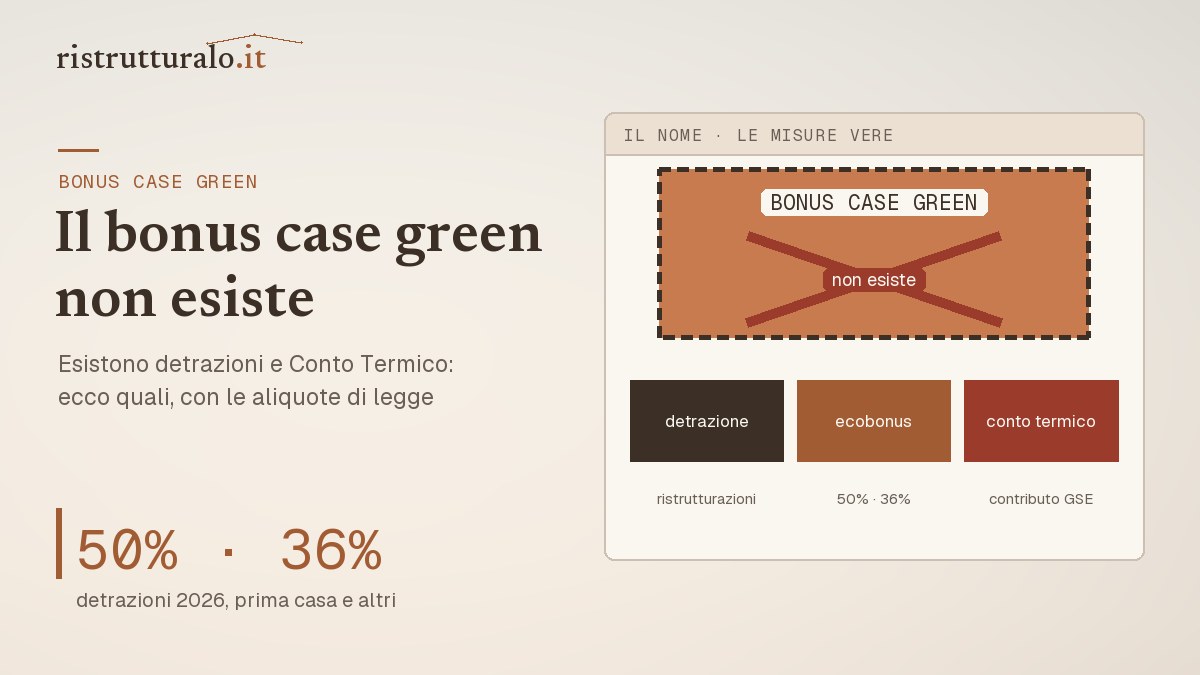
Risposta in 30 secondi: no. Al 06/10/2026 nessuna legge italiana prevede un incentivo che si chiami «bonus case green», e non si chiede all’Agenzia delle Entrate o al GSE con questo nome. La direttiva europea sulle case green (UE 2024/1275) obbliga gli Stati a predisporre finanziamenti per la ristrutturazione degli edifici (art. 17), ma l’Italia non l’ha ancora recepita. Chi vuole migliorare la classe energetica della casa usa le misure che esistono già: la detrazione per le ristrutturazioni, l’ecobonus, il Conto Termico 3.0. Nel 2026 le due detrazioni valgono il 50% sull’abitazione principale e il 36% sugli altri immobili; per le spese del 2027 la legge in vigore prevede il 36% e il 30% (L. 30 dicembre 2025, n. 199). Cosa cambierà nel 2027 lo decide la legge di bilancio, che a oggi non è stata presentata.
Cercavi il bonus verde per giardini e terrazzi? È un’altra misura, con un’altra storia: la trovi nella guida sul bonus verde.
Perché si parla di un bonus che non c’è
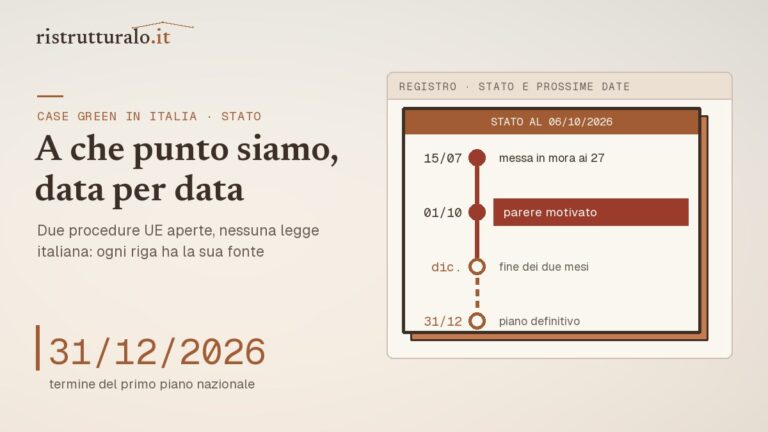
«Case green» è il soprannome giornalistico della direttiva (UE) 2024/1275 sulla prestazione energetica degli edifici, spiegata nella guida alla direttiva case green. La direttiva non dà soldi ai cittadini: chiede agli Stati di prevedere «finanziamenti, misure di sostegno e altri strumenti» per realizzare gli investimenti scritti nei piani nazionali (art. 17, par. 1), dando priorità alle famiglie vulnerabili e in povertà energetica (art. 17, par. 18). Quali strumenti, con quali aliquote e per chi, lo decide la legge italiana. Oggi quella legge non c’è, e il piano nazionale non è stato inviato: lo stato delle procedure è nella pagina case green in Italia: a che punto siamo.
Il nome circola lo stesso perché unisce due cose vere, la direttiva e gli incentivi energetici. Un articolo o un video che parla di «bonus case green» con un’aliquota sta descrivendo, nella migliore delle ipotesi, una delle misure qui sotto; nella peggiore, una misura che non esiste. Se una pratica, un preventivo o un’offerta commerciale citano un «bonus case green», chiedi quale norma applicano.
Cosa esiste davvero nel 2026: il bivio
Tre righe per misura, con il rimando alla guida che la spiega per intero.
| Misura | Cos’è, in breve | Dove leggere tutto |
|---|---|---|
| Detrazione per le ristrutturazioni | Detrazione IRPEF in dieci anni sui lavori edilizi, compresi molti lavori di risparmio energetico. 2026: 50% abitazione principale, 36% altri immobili; tetto di spesa 96.000 euro per unità (art. 16 DL 63/2013, come modificato dalla L. 199/2025) | guida alle detrazioni per ristrutturazioni |
| Ecobonus | Detrazione per la riqualificazione energetica: cappotto, infissi, pompe di calore, sistemi ibridi. Stesse aliquote 2026 (art. 14, comma 3-quinquies, DL 63/2013); massimali diversi per ogni intervento | guida all’ecobonus |
| Conto Termico 3.0 | Contributo diretto del GSE, non una detrazione: arriva sul conto, per pompe di calore, sistemi ibridi, solare termico e altri interventi. Requisiti e percentuali nel decreto pubblicato in Gazzetta il 26/09/2025 | guida al Conto Termico |
| Detrazioni sulla caldaia | Dal 1° gennaio 2025 non spettano più per le caldaie uniche a combustibili fossili. Restano per sistemi ibridi, pompe di calore, microcogeneratori e generatori a biomassa (Agenzia delle Entrate, guida di febbraio 2026) | guida alle detrazioni sulla caldaia |
Se due misure si possano usare sullo stesso intervento lo stabiliscono le regole di ciascuna (per il Conto Termico, il decreto e le regole applicative del GSE). Quale strada sia applicabile al tuo lavoro dipende da tipo di intervento, immobile e requisiti tecnici, e va verificato con un tecnico abilitato o un CAF.
Quanto vale per te: lo stesso lavoro, quattro casi
Un esempio con le sole aliquote di legge, per capire l’ordine di grandezza. Lavoro di riqualificazione da 20.000 euro, requisiti rispettati, capienza IRPEF sufficiente a recuperare tutte le quote.
| Caso | Aliquota | Detrazione totale | Quota annua per 10 anni |
|---|---|---|---|
| Abitazione principale, spesa nel 2026 | 50% | 10.000 euro | 1.000 euro |
| Altro immobile (seconda casa, casa affittata), spesa nel 2026 | 36% | 7.200 euro | 720 euro |
| Abitazione principale, spesa nel 2027 (legge vigente) | 36% | 7.200 euro | 720 euro |
| Altro immobile, spesa nel 2027 (legge vigente) | 30% | 6.000 euro | 600 euro |
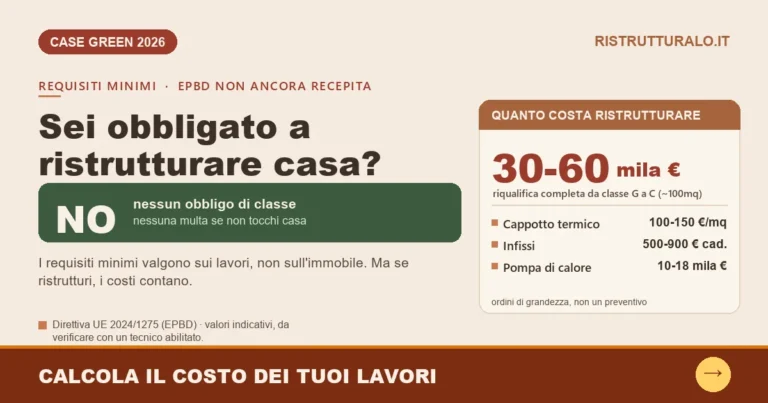
Sulla stessa spesa, fra il 2026 e il 2027 la differenza per l’abitazione principale è di 2.800 euro in dieci anni, a legge invariata. Non è un invito ad anticipare i lavori: la legge di bilancio 2027 può cambiare le aliquote, e un intervento fatto in fretta può costare più di quanto fa risparmiare. Il costo dei lavori, prima degli incentivi, lo stimi con il calcolatore dei costi; la detrazione sul tuo importo con il calcolatore delle detrazioni.
Prima il costo dei lavori, poi la detrazione
Nel 2027: cosa dice la legge oggi, cosa potrebbe cambiare
Stato al 06/10/2026. Per le spese del 2027 la legge in vigore prevede il 36% sull’abitazione principale e il 30% sugli altri immobili, sia per la detrazione delle ristrutturazioni sia per l’ecobonus (L. 30 dicembre 2025, n. 199, art. 1, comma 22). Il disegno di legge di bilancio 2027 non risulta ancora pubblicato sui siti di Camera e Senato.
Sulla stampa di settore è tornata l’ipotesi di un ecobonus al 65% dal 2027 (Edilportale, 14/09/2026): non esiste un testo che lo preveda, e fino alla Gazzetta Ufficiale resta un’ipotesi. Non sappiamo nemmeno se la nuova legge legherà le detrazioni al salto di classe energetica.
Questa sezione sarà riscritta il giorno in cui la legge di bilancio 2027 sarà approvata, con la data nel registro in fondo alla pagina.
Cosa puoi fare adesso
- Parti dal lavoro, non dal bonus. Decidi quali interventi servono alla casa (con un tecnico, se riguardano la classe energetica) e solo dopo guarda quale misura li copre.
- Controlla per quale immobile spendi. Abitazione principale o altro immobile cambia l’aliquota di 14 punti nel 2026 e di 6 nel 2027.
- Chiedi preventivi con le voci separate, così si vede quali spese sono agevolabili: la caldaia unica a gas, per esempio, dal 2025 non lo è più.
- Usa gli strumenti: calcolatore dei costi e calcolatore delle detrazioni, collegati sopra.
Cosa non sappiamo ancora
- Le aliquote che varranno davvero nel 2027: lo sapremo con la legge di bilancio, attesa entro fine dicembre.
- Se nascerà una misura nuova legata alla direttiva, e con quale nome: lo sapremo quando l’Italia la recepirà; oggi non c’è nemmeno la delega.
- Quante risorse metterà il piano nazionale per le famiglie: lo sapremo leggendo la bozza del piano, non ancora inviata.
Domande frequenti
Un’impresa mi propone i lavori «con il bonus case green»: cosa controllo?
Chiedi per iscritto quale norma intende usare. Se la risposta è una detrazione, verifica che il preventivo separi le voci agevolabili e che pagamento e documenti siano quelli richiesti da quella misura; se non sa indicarla, è un segnale da non ignorare.
Il bonus case green 2027 sarà al 65%?
Non c’è nessun testo che lo preveda. Il 65% è un’ipotesi riportata dalla stampa per l’ecobonus. Oggi, per le spese del 2027, la legge vigente prevede il 36% sull’abitazione principale e il 30% sugli altri immobili.
Come si chiede il bonus case green all’Agenzia delle Entrate?
Non si chiede, perché non esiste. Le detrazioni si indicano nella dichiarazione dei redditi, con i documenti previsti per ciascuna; il contributo del Conto Termico passa invece dal portale del GSE.
La direttiva case green dà soldi ai proprietari?
Non direttamente: il denaro, se arriverà, passerà da misure italiane. Quali, per chi e da quando dipende dal recepimento, non ancora avvenuto.
Registro aggiornamenti
- 06/10/2026 — prima stesura. Aliquote 2026 e 2027 verificate sulla L. 199/2025; legge di bilancio 2027 non ancora presentata.
Fonti
- L. 30 dicembre 2024, n. 207 (legge di bilancio), art. 1, comma 55: esclusione delle caldaie uniche a combustibili fossili dalle detrazioni (artt. 14 e 16 DL 63/2013).
- L. 30 dicembre 2025, n. 199 (legge di bilancio 2026), art. 1, comma 22: aliquote 2026 e 2027.
- DL 4 giugno 2013, n. 63, artt. 14 e 16, testo vigente.
- Agenzia delle Entrate, guida «Ristrutturazioni edilizie: le agevolazioni fiscali», febbraio 2026.
- Camera dei deputati, dossier «Le agevolazioni fiscali per gli interventi edilizi».
- Direttiva (UE) 2024/1275, art. 17.
Avvertenza: la pagina riporta le norme vigenti al 06/10/2026. Aliquote, massimali e requisiti si applicano al caso concreto: la verifica spetta a un tecnico abilitato, a un CAF o a un commercialista.