Spese condominiali detraibili: i lavori sulle parti comuni nel 730
Quali spese condominiali sono detraibili, e cosa serve al singolo condomino?
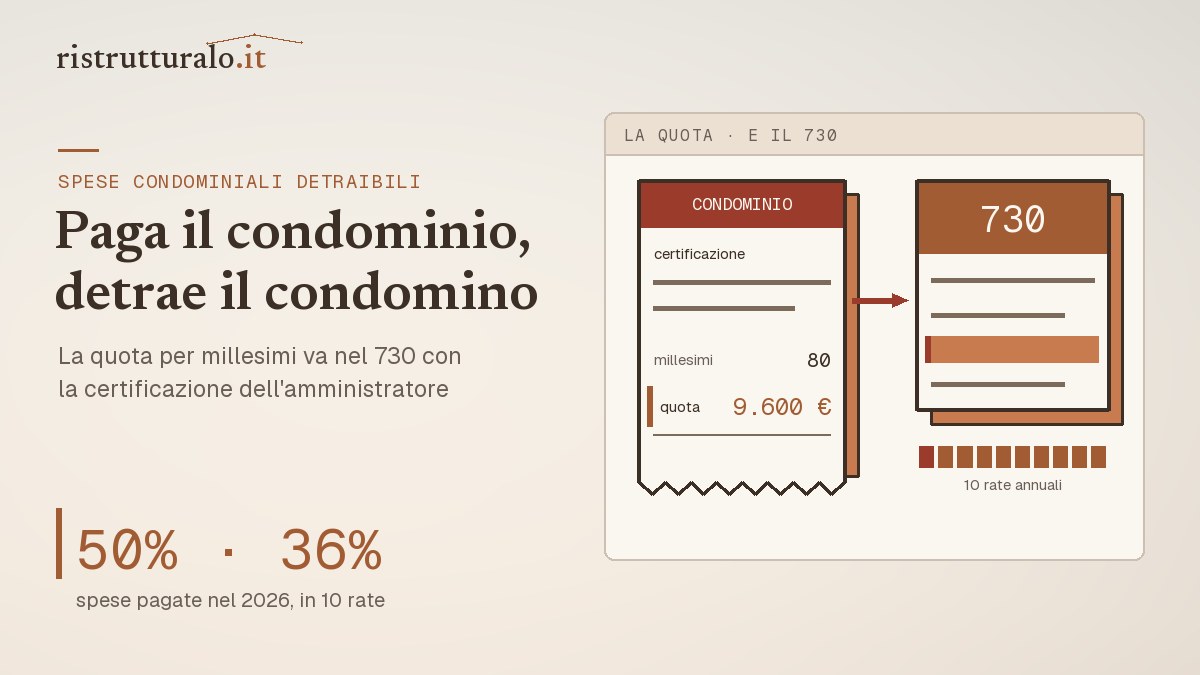
Risposta in 30 secondi: le spese condominiali detraibili sono le quote che paghi per i lavori sulle parti comuni dell’edificio. Quattro fatti, dalla guida dell’Agenzia delle Entrate «Ristrutturazioni edilizie: le agevolazioni fiscali», edizione febbraio 2026: 1) per le spese pagate nel 2026 la detrazione Irpef è del 50% se l’appartamento è la tua abitazione principale e ne sei proprietario o titolare di un diritto reale, del 36% negli altri casi, con un limite di spesa di 96.000 euro (p. 8), in 10 rate annuali (p. 3); 2) ogni condomino detrae la propria quota secondo i millesimi o gli altri criteri dell’art. 1123 c.c. (p. 5); 3) sulle parti comuni vale anche la manutenzione ordinaria, che sul singolo appartamento non è agevolata (p. 13); 4) non fai bonifici tu all’impresa: paga il condominio, e l’amministratore ti rilascia una certificazione con la tua quota (pp. 6 e 27).
Questa pagina non elenca i bonus disponibili per il condominio: spiega il meccanismo con cui la quota che versi all’amministratore diventa una detrazione nella tua dichiarazione. Le regole sono quelle al 03/10/2026 secondo la guida AdE edizione febbraio 2026, con la pagina accanto a ogni numero. Dove la guida tace lo diciamo: quel punto va verificato con un commercialista o un CAF.
Aliquote, tetto di spesa e rate: cosa dice la guida AdE
La detrazione per il recupero del patrimonio edilizio (art. 16-bis del Tuir) si applica, dice la guida, «su parti comuni di edifici residenziali e su singole unità immobiliari residenziali» (p. 8). L’aliquota dipende dall’anno in cui la spesa è pagata (p. 3) e da come usi l’immobile.
| Anno della spesa | Abitazione principale, spesa del proprietario o titolare di diritto reale | Altri casi | Limite di spesa | Pagina |
|---|---|---|---|---|
| 2026 | 50% | 36% | 96.000 euro | p. 8-9 |
| 2027 | 36% | 30% | 96.000 euro | p. 8-9 |
| dal 2028 al 2033 | 30% per tutte le abitazioni | 48.000 euro | p. 8-9 | |
Tre regole che contano per le parti comuni:
- Conta l’anno del bonifico del condominio. Per i lavori condominiali il beneficio «compete con riferimento all’anno di effettuazione del bonifico da parte dell’amministrazione del condominio» (p. 6). Se il condominio paga l’impresa a dicembre 2026 o a gennaio 2027, cambia l’aliquota della tabella.
- La maggiorazione si guarda condomino per condomino. Il 50% si applica alla quota imputata al singolo condomino se è proprietario o titolare di un diritto reale sull’unità che è la sua abitazione principale; la titolarità si verifica all’inizio dei lavori, la destinazione ad abitazione principale al termine (p. 10).
- Il tetto dei 96.000 euro è il limite massimo di spesa agevolabile (p. 8). Come si sommino nello stesso anno quota condominiale e lavori nel tuo appartamento la guida non lo spiega: da verificare con un commercialista o un CAF.
Quali lavori sulle parti comuni entrano, e quali voci restano fuori
Le parti comuni. Per individuarle la guida rinvia all’art. 1117 c.c. (pp. 5-6): suolo, fondazioni, muri maestri, tetti e lastrici solari, scale, portoni, cortili, facciate, i locali dei servizi comuni, gli ascensori e gli impianti «fino al punto di diramazione» ai locali dei singoli. Per «parti comuni» si intendono quelle «riferibili a più unità immobiliari funzionalmente autonome, a prescindere dall’esistenza di più proprietari» (p. 5).
I lavori. Sulle parti comuni la detrazione spetta per le quattro categorie dell’art. 3 del DPR 380/2001: manutenzione ordinaria, manutenzione straordinaria, restauro e risanamento conservativo, ristrutturazione edilizia (p. 13). Fra gli esempi di manutenzione ordinaria la guida cita il rinnovo delle impermeabilizzazioni, la sostituzione di tegole, il rifacimento di intonaci e tinteggiature senza modificare materiali e colori, le riparazioni di balconi e terrazze (p. 14). Rientrano anche altre opere dell’art. 16-bis, come barriere architettoniche, amianto, misure antisismiche (pp. 17-20).
L’edificio. Se la superficie residenziale dell’edificio supera il 50%, detraggono anche i proprietari di unità non residenziali; altrimenti solo i possessori delle abitazioni (p. 13).
Le voci accessorie. Sono detraibili progettazione, perizie, materiali, Iva, bollo e diritti per i titoli edilizi; non il compenso straordinario dell’amministratore, salvo che sia responsabile dei lavori (p. 21). La stessa spesa non può avere insieme questa detrazione e quella per la riqualificazione energetica: se il lavoro rientra in entrambe, se ne sceglie una (p. 12).
Devi stimare il lavoro prima dell’assemblea?
Chi detrae la quota: proprietario, inquilino, familiare
La quota di ciascuno nasce dal codice civile: per l’art. 1123, comma 1, c.c. le spese per le parti comuni si ripartiscono «in misura proporzionale al valore della proprietà di ciascuno, salvo diversa convenzione»; il comma 2 prevede la ripartizione secondo l’uso, il comma 3 le spese a carico del solo gruppo che trae utilità da scale, cortili o impianti separati. La guida AdE riprende proprio questo criterio: la detrazione spetta a ogni condomino «in base alla quota millesimale di proprietà o dei diversi criteri applicabili ai sensi degli articoli 1123 e seguenti» (p. 5). Come si leggono i millesimi è spiegato nella pagina sulle tabelle millesimali; chi paga cosa nella ristrutturazione è nella guida su chi paga la ristrutturazione del condominio.
| Chi ha pagato la quota | Può detrarre? | Aliquota sulle spese 2026 | Pagina |
|---|---|---|---|
| Proprietario o nudo proprietario, appartamento abitazione principale | sì | 50% | pp. 4, 9-10 |
| Proprietario, appartamento affittato o seconda casa | sì | 36% | p. 8 |
| Inquilino o comodatario con contratto registrato e consenso del proprietario | sì | 36% (la maggiorazione non si applica) | pp. 4, 9 |
| Familiare convivente o convivente di fatto che sostiene la spesa | sì | 36% | pp. 4, 6, 9 |
Se la certificazione dell’amministratore porta il nome di un solo proprietario ma la spesa l’hanno sostenuta anche altri, questi possono detrarre se attestano sul documento dell’amministratore l’effettivo sostenimento e la percentuale di ripartizione (p. 6). Il familiare convivente indica sullo stesso documento i propri dati anagrafici (p. 6). Sopra i 75.000 euro di reddito complessivo l’art. 16-ter del Tuir limita gli oneri detraibili, rate edilizie comprese (pp. 11-12): l’effetto lo calcola un commercialista o un CAF.
Il percorso: dalla delibera al documento dell’amministratore
- La delibera. Tra i documenti da conservare la guida indica la «delibera assembleare di approvazione dell’esecuzione dei lavori e tabella millesimale di ripartizione delle spese» (p. 27). Come si convoca l’assemblea è nella pagina sull’assemblea condominiale; quanti voti servono è nella mappa delle maggioranze in condominio.
- Il contratto con l’impresa. Per i lavori avviati dal 28 maggio 2022 di importo complessivo oltre 70.000 euro, l’atto di affidamento deve indicare che l’impresa applica i contratti collettivi dell’edilizia (p. 22). Nei cantieri condominiali la soglia si supera facilmente.
- Il bonifico dal conto del condominio. Serve un bonifico bancario o postale con la causale che richiama la detrazione, il codice fiscale del beneficiario e la partita Iva dell’impresa (p. 22). Per le parti comuni, «oltre al codice fiscale del condominio è necessario indicare quello dell’amministratore o di altro condomino che effettua il pagamento» (p. 23).
- La tua quota versata. La detrazione spetta «nel limite della quota a lui imputabile», a condizione che sia stata «effettivamente versata al condominio entro i termini di presentazione della dichiarazione dei redditi» (p. 6).
- La certificazione. L’amministratore rilascia un documento con l’ammontare delle spese dell’anno e la quota millesimale imputabile al condomino (p. 6); con quella certificazione, in cui attesta di aver adempiuto agli obblighi, il condomino può sostituire «tutta la documentazione necessaria» (p. 27). Il codice civile gli affida gli adempimenti fiscali (art. 1130, n. 5, c.c.), il registro di anagrafe con i codici fiscali dei proprietari (art. 1130, n. 6) e, su richiesta, l’attestazione dello stato dei tuoi pagamenti (art. 1130, n. 9).
Restano le comunicazioni di cantiere: all’ASL quando la normativa sulla sicurezza la prevede (p. 25), all’ENEA solo per i lavori con risparmio energetico (pp. 25-26). Per le parti comuni la guida non dice chi le invia: si chiarisce con l’amministratore. La detrazione si perde, fra l’altro, senza il bonifico con i dati richiesti o se le opere violano le norme edilizie (p. 28).
La quota condominiale nel 730: cosa dice la guida e cosa no
Le spese condominiali detraibili entrano in dichiarazione come quota tua, non come spesa del condominio. La guida dice che nella dichiarazione dei redditi si indicano i dati catastali dell’immobile e gli altri dati richiesti per il controllo (p. 22); dal passaggio sul condominio minimo si ricava che nei modelli di dichiarazione, di regola, compare il codice fiscale del condominio (p. 7). Le rate si ripetono per dieci anni (p. 3).
La guida non descrive in quale rigo del 730 va la quota, né se e come la spesa condominiale arrivi già compilata nella dichiarazione precompilata. Per la compilazione rinvia ai modelli di dichiarazione sul sito dell’Agenzia (p. 50). Il dato si confronta con la certificazione dell’amministratore; la verifica puntuale si fa con un commercialista o un CAF.
Condominio minimo senza codice fiscale, ed edificio di un solo proprietario
Per la guida il condominio minimo è un edificio con non più di otto condomini (p. 6). Se non hanno nominato l’amministratore, non avendone l’obbligo, e il condominio non ha un codice fiscale, possono comunque detrarre, purché le banche abbiano potuto operare la ritenuta (pp. 6-7). In pratica (p. 7):
- si paga sempre con il bonifico dedicato, e le fatture possono essere intestate al condomino che svolge gli adempimenti;
- in dichiarazione ciascuno indica il codice fiscale del condomino che ha fatto il bonifico, o il proprio se ha pagato da sé la sua quota;
- al CAF si esibisce un’autocertificazione con i lavori e i dati catastali delle unità.
Le stesse indicazioni valgono per un intero edificio di due o più unità accatastate separatamente che appartiene a un solo proprietario o a più comproprietari (p. 7).
Vendi l’appartamento o lo erediti: dove vanno le rate residue
Vendita. Se l’unità è venduta prima della fine delle dieci rate, le quote non usate passano all’acquirente persona fisica, salvo diverso accordo; senza indicazioni nell’atto il passaggio è automatico (p. 29). La rata di un anno spetta a chi possedeva l’immobile al 31 dicembre di quell’anno (p. 29). Vale anche per donazione e permuta, non per la cessione di una sola quota dell’immobile (p. 29).
Inquilino e familiare. Chi ha detratto da detentore (inquilino, comodatario) o da familiare convivente conserva le sue rate anche se la detenzione cessa o l’immobile viene ceduto (p. 29).
Eredità. Le rate residue passano solo all’erede che conserva la «detenzione materiale e diretta» dell’immobile, per ciascun anno in cui la mantiene (p. 30). Chi paga le quote condominiali ancora da versare al momento della vendita la guida non lo dice: si definisce nel contratto, con l’amministratore e il notaio.
Il caso tipico: il tetto di un condominio di dodici appartamenti
Esempio costruito sulla norma, non un fascicolo reale.
Condominio di 12 appartamenti in una città del Nord. L’assemblea delibera il rifacimento del manto di copertura e delle impermeabilizzazioni, più la ritinteggiatura del vano scala: spesa complessiva di 120.000 euro di esempio, Iva e progettazione comprese. Il condominio paga l’impresa con bonifico dal proprio conto nel 2026; il contratto, sopra i 70.000 euro, indica il contratto collettivo applicato (p. 22). Tre condomini, tre esiti:
| Condomino | Millesimi | Quota (120.000 × millesimi) | Situazione | Aliquota | Detrazione totale | Rata annua |
|---|---|---|---|---|---|---|
| Anna | 80 | 9.600 € | proprietaria, ci abita | 50% | 4.800 € | 480 € |
| Bruno | 70 | 8.400 € | proprietario, appartamento affittato | 36% | 3.024 € | 302,40 € |
| Carla | 60 | 7.200 € | inquilina che paga la quota d’accordo col proprietario | 36% | 2.592 € | 259,20 € |
Il calcolo. Quota di Anna: 120.000 × 80/1.000 = 9.600 euro; 50% = 4.800 euro, diviso in 10 rate = 480 euro l’anno. La quota è ben sotto il limite dei 96.000 euro. Per Bruno vale il 36% perché l’appartamento non è la sua abitazione principale (p. 8). Carla detrae il 36% perché da detentrice la maggiorazione non le spetta (p. 9), e solo se il contratto è registrato e ha il consenso del suo locatore (p. 4). La spesa che sostiene va attestata sul documento dell’amministratore (p. 6): la detrazione segue chi ha sostenuto la spesa, nella misura in cui l’ha sostenuta (p. 24).
Il ritardo. Bruno versa l’ultima rata della sua quota a marzo dell’anno dopo: per la guida conta che sia versata entro i termini della dichiarazione (p. 6), mentre l’anno di riferimento resta quello del bonifico del condominio. Se il condominio avesse pagato l’impresa nel 2027, Anna avrebbe avuto il 36% e Bruno il 30% (p. 8).
La vendita. Se Anna vende nel 2029 senza accordi diversi nel rogito, le rate dal 2029 in poi passano all’acquirente (p. 29).
Dove si innesta: costi dei lavori e altre pagine del condominio
La quota parte dal costo del lavoro: per stimarlo c’è il calcolatore dei costi di ristrutturazione; per i singoli interventi, le pagine sul rifacimento della facciata, sul rifacimento dei balconi e sulla colonna di scarico condominiale. Se il lavoro è sul tetto piano, chi paga cosa è nella pagina sul lastrico solare. Questa pagina non tratta il Superbonus, che ha regole proprie: è nella pagina dedicata al Superbonus in condominio. Il bonus facciate non è fra le agevolazioni descritte dalla guida di febbraio 2026.
Domande frequenti
Le spese condominiali ordinarie, come pulizie e luce delle scale, sono detraibili?
La guida agevola i lavori sulle parti comuni, manutenzione ordinaria compresa (pp. 13-14); le spese di gestione corrente non compaiono fra gli interventi elencati. Quali voci siano detraibili lo indica la certificazione dell’amministratore.
Mi serve la fattura dell’impresa per detrarre la quota?
Per le parti comuni la certificazione dell’amministratore può sostituire tutta la documentazione (p. 27). Il condomino conserva comunque la delibera e la tabella millesimale di ripartizione (p. 27).
Ho pagato la mia quota in ritardo: perdo la detrazione?
Secondo la guida la quota deve essere versata al condominio entro i termini di presentazione della dichiarazione dei redditi (p. 6). Oltre quel termine, la soluzione va verificata con un commercialista o un CAF.
Ho un box ma nessun appartamento nel condominio: posso detrarre?
Sì: la detrazione sulle parti comuni spetta anche ai proprietari di soli box o cantine (p. 13).
L’inquilino può detrarre le spese condominiali detraibili che paga?
Sì, se il contratto è registrato, c’è il consenso del proprietario e la spesa è attestata sul documento dell’amministratore; l’aliquota sulle spese 2026 è del 36%, non del 50% (pp. 4, 6, 9).
Il compenso dell’amministratore per seguire i lavori è detraibile?
No, se è un compenso straordinario per gli adempimenti amministrativi; sì, se l’amministratore è nominato responsabile dei lavori (p. 21).
Fonti
- Agenzia delle Entrate, guida «Ristrutturazioni edilizie: le agevolazioni fiscali», edizione febbraio 2026: pp. 3, 4-7, 8-12, 13-14, 17-21, 22-28, 29-30, 50 (numerazione stampata della guida) — agenziaentrate.gov.it
- Codice civile, art. 1117 (parti comuni dell’edificio) — normattiva
- Codice civile, art. 1123, commi 1-3 (ripartizione delle spese) — normattiva
- Codice civile, art. 1130, nn. 5, 6, 9 (attribuzioni dell’amministratore) — normattiva
Disclaimer: questa pagina riporta le regole della guida dell’Agenzia delle Entrate edizione febbraio 2026 e degli artt. 1117, 1123 e 1130 c.c. nella versione vigente al 03/10/2026, e non costituisce consulenza fiscale o legale. Gli importi del caso tipico sono di esempio. Se e quanto puoi detrarre lo verificano un commercialista o un CAF, sulla certificazione dell’amministratore.
Articolo aggiornato: 3 ottobre 2026.