Unità collabente vuol dire che al catasto la casa non esiste più: cosa comporta e come si torna indietro
Cos’è un’unità collabente
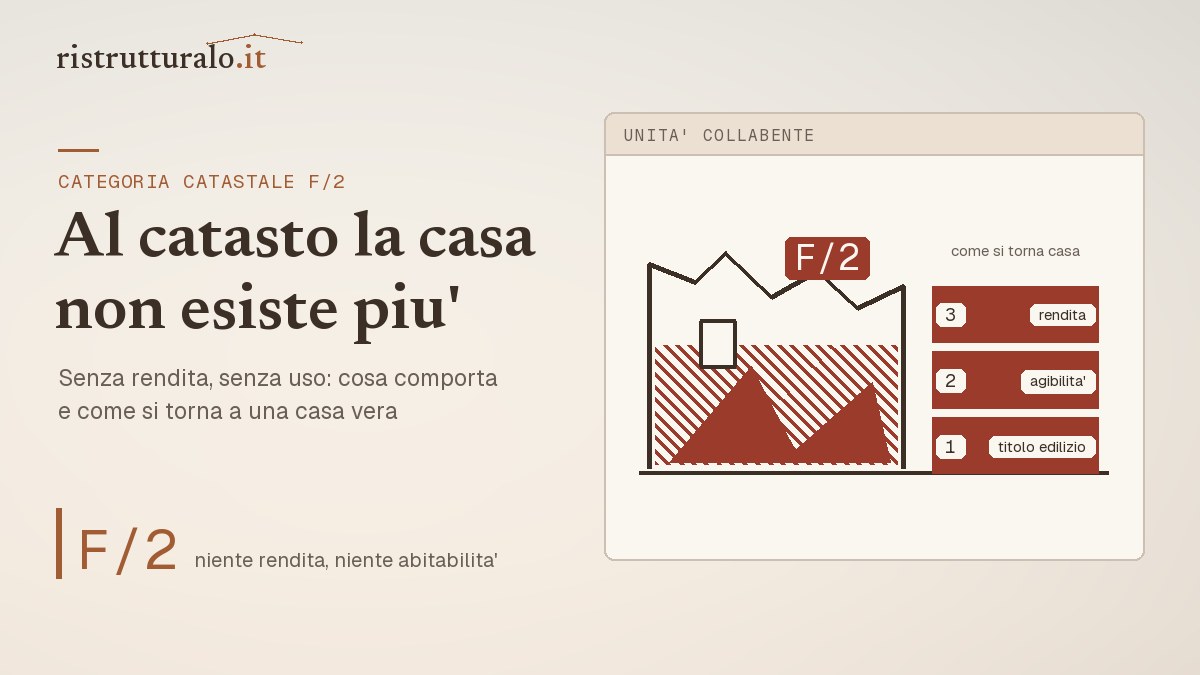
Risposta in 30 secondi: un’unità collabente è un fabbricato censito al catasto nella categoria F/2: una costruzione che, per il livello di degrado, non è più in grado di produrre reddito e quindi non ha rendita. Il muro c’è, la casa no. Non è una scelta di comodo: per accatastare in F/2 serve che il fabbricato non sia più censibile in nessun’altra categoria, con una relazione e le foto di un tecnico. Da quel momento il fabbricato non paga l’IMU come fabbricato, non può essere abitato né affittato, e per farlo tornare casa serve di norma un titolo edilizio pieno, perché il recupero di un collabente viene spesso trattato come una nuova costruzione. È una condizione che si sceglie, con i suoi vantaggi e i suoi costi.
Qui sotto: da dove viene la categoria F/2, cosa serve per usarla, cosa comporta finché dura, e qual è il percorso per tornare a una casa con rendita. Se invece la domanda è se convenga comprare un rudere, la risposta sta in un’altra pagina: Rudere da ristrutturare: conviene?
Da dove viene la sigla F/2
Le categorie catastali del gruppo F sono le unità senza rendita, introdotte dal regolamento del catasto dei fabbricati del 1998 (decreto 28/1998). Sono sei, e il gruppo va letto tutto insieme perché il confine fra due sigle vicine cambia tutto:
- F/1 area urbana: un’area senza costruzione;
- F/2 unità collabente: la costruzione c’è ma è inidonea a produrre reddito per l’accentuato livello di degrado;
- F/3 unità in corso di costruzione;
- F/4 unità in corso di definizione;
- F/5 lastrico solare;
- F/6 fabbricato in attesa di dichiarazione.
La differenza fra F/2 e F/3 è la direzione: il collabente è una casa che non c’è più, l’F/3 una casa che non c’è ancora. La differenza fra F/2 e una A/4 malandata è la soglia del degrado, ed è il punto su cui il catasto è diventato più severo.
Cosa serve per accatastare in F/2
Il criterio lo ha fissato la Direzione catasto dell’Agenzia delle Entrate con due note del 30 luglio 2013 (prot. 29439 e 29440) e lo ha confermato la circolare 27/E del 13 giugno 2016: la categoria F/2 non è ammissibile quando il fabbricato è comunque iscrivibile in un’altra categoria catastale, oppure quando non è individuabile e perimetrabile. Non è una questione di quanto l’edificio sia brutto o vuoto: è una questione di se, così com’è, possa ancora essere censito come abitazione, magazzino, laboratorio. Se può, resta lì. La stessa circolare fa un esempio concreto: un’abitazione con i muri sostanzialmente integri ma totalmente priva delle tegole, o un capannone con pilastri e travi al loro posto ma senza copertura, possono andare in F/2 quando lo stato di fatto non consente più l’iscrizione in un’altra categoria.
La dichiarazione la presenta un tecnico abilitato con la procedura ordinaria di aggiornamento catastale (Docfa), allegando una relazione datata e firmata sullo stato dei luoghi, con particolare riferimento alle strutture, documentata da fotografie, e un’autocertificazione dell’intestatario che attesta l’assenza di allacci idrico, elettrico e del gas. L’aggiornamento è una possibilità, non un obbligo; e un accatastamento improprio può essere rettificato dall’ufficio, con effetto anche sulle imposte. Per questo la scelta va fatta con il tecnico, non da soli.
Cosa comporta finché l’unità resta collabente
- Niente rendita, niente IMU. È il motivo per cui la categoria viene cercata, ed è un punto ormai fermo: il Ministero dell’Economia (risoluzione 4/DF del 16 novembre 2023) e la Cassazione (sentenza 8620/2019, ordinanze 28581/2020 e 21749/2025) dicono la stessa cosa. Il collabente non è tassabile come fabbricato, perché privo di rendita, e nemmeno come area edificabile, finché il rudere sta in piedi. Cambia tutto con la demolizione: da quel momento l’area torna edificabile e paga come tale, fino al nuovo fabbricato.
- Niente uso. Un collabente non può essere abitato, affittato, né dichiarato agibile. Chi ci vive dentro ha un problema più grande della categoria catastale.
- Un valore diverso. Per le banche un F/2 non è una casa: il mutuo sull’acquisto è difficile, e di solito si finanzia il cantiere a stato di avanzamento.
- Un’imposta d’acquisto diversa. Comprare un collabente non è comprare un’abitazione: le agevolazioni prima casa, in linea di principio, non si applicano a un immobile che abitazione non è, e va valutato con il notaio se e come si possano recuperare a lavori finiti.
Stai valutando il recupero di un fabbricato degradato?
Strutture, copertura, impianti da zero: una stima per voci prima del sopralluogo. Calcola una stima dei costi.
Come si torna indietro: da F/2 a casa
Il percorso ha tre passaggi, e l’ordine conta.
- Il titolo edilizio. Il recupero di un edificio crollato o parzialmente crollato rientra nella ristrutturazione edilizia solo se è possibile accertarne la consistenza originaria: sagoma, volumi, caratteristiche. Se non si può dimostrare com’era, l’intervento è una nuova costruzione, con il permesso di costruire e con i vincoli urbanistici di oggi, che possono non ammettere più una casa in quel punto. La prima verifica, prima del progetto, è sul CDU e sul regolamento edilizio.
- I requisiti dell’abitabilità. Un collabente recuperato deve rispettare altezze, rapporti aeroilluminanti e requisiti igienico-sanitari come un edificio nuovo, e a fine lavori serve la segnalazione di agibilità.
- Il nuovo accatastamento. A lavori finiti il tecnico dichiara la nuova unità nella categoria ordinaria (A/2, A/3, A/7…), con la rendita: da quel momento tornano l’IMU, la possibilità di abitare, vendere, affittare.
Bonus e collabenti: il punto delicato
La detrazione per il recupero del patrimonio edilizio presuppone un edificio esistente. Sui collabenti l’Agenzia delle Entrate è esplicita nella sua guida alle ristrutturazioni (edizione febbraio 2026): la detrazione spetta anche per interventi su edifici in categoria F/2 (e F/4), a due condizioni. Dal titolo abilitativo deve risultare che le opere sono un intervento di conservazione del patrimonio edilizio esistente e non una nuova costruzione; e a fine lavori l’immobile deve essere accatastato come residenziale. È la stessa linea del titolo edilizio: se si può dimostrare cosa c’era, è recupero e la detrazione regge; se è nuova costruzione, no. L’ecobonus, invece, richiede un impianto di riscaldamento preesistente che un collabente in genere non ha. La regola pratica: prima si qualifica l’intervento con il tecnico e il Comune, poi si chiede al commercialista quale detrazione regga, non il contrario.
Domande frequenti
Posso accatastare in F/2 una casa vuota da anni per non pagare l’IMU?
No, se la casa è ancora censibile come abitazione: l’Agenzia ammette la F/2 solo quando il fabbricato non è iscrivibile in nessun’altra categoria. Un accatastamento improprio può essere rettificato con recupero delle imposte.
Un collabente paga l’IMU?
No: né come fabbricato, perché non ha rendita, né come area edificabile finché il rudere esiste. Lo dicono il Ministero (risoluzione 4/DF del 2023) e la Cassazione. Dopo la demolizione, l’area torna a pagare come edificabile.
Si può comprare un collabente con il mutuo?
Difficilmente sull’acquisto: non è un’abitazione. Più spesso si finanzia il cantiere per stati di avanzamento, con un progetto approvato.
Il recupero è sempre una nuova costruzione?
No: se si può accertare la consistenza originaria dell’edificio, è ristrutturazione edilizia. Se non si può, è nuova costruzione, con i vincoli urbanistici attuali.
Quanto costa rimettere in piedi un collabente?
Dipende da cosa resta in piedi: si parte dalle strutture e dalla copertura, e tutto il resto è da fare. L’ordine di grandezza e il confronto con una casa da ristrutturare sono nella pagina sul rudere da ristrutturare.
F/2 e F/3 sono la stessa cosa?
No. F/2 è un fabbricato che ha perso la sua funzione per degrado; F/3 è un fabbricato in corso di costruzione, non ancora finito. Entrambi senza rendita, per motivi opposti.
In sintesi
L’unità collabente è una categoria seria per un degrado serio: sospende rendita e imposte, ma sospende anche l’uso, e per tornare casa serve un percorso edilizio, non solo catastale. Le informazioni di questa pagina sono di carattere generale, aggiornate a settembre 2026: l’accatastamento, il titolo edilizio e le detrazioni per un fabbricato specifico vanno verificati con un tecnico abilitato e un commercialista.
Calcola il costo della tua ristrutturazione
Stima personalizzata in pochi secondi: costi, bonus fiscali applicabili e simulazione mutuo.
Prova il calcolatore gratuito →