Controlli sul Superbonus: chi controlla, chi rischia e fino a quando
Controlli sul Superbonus, in 30 secondi
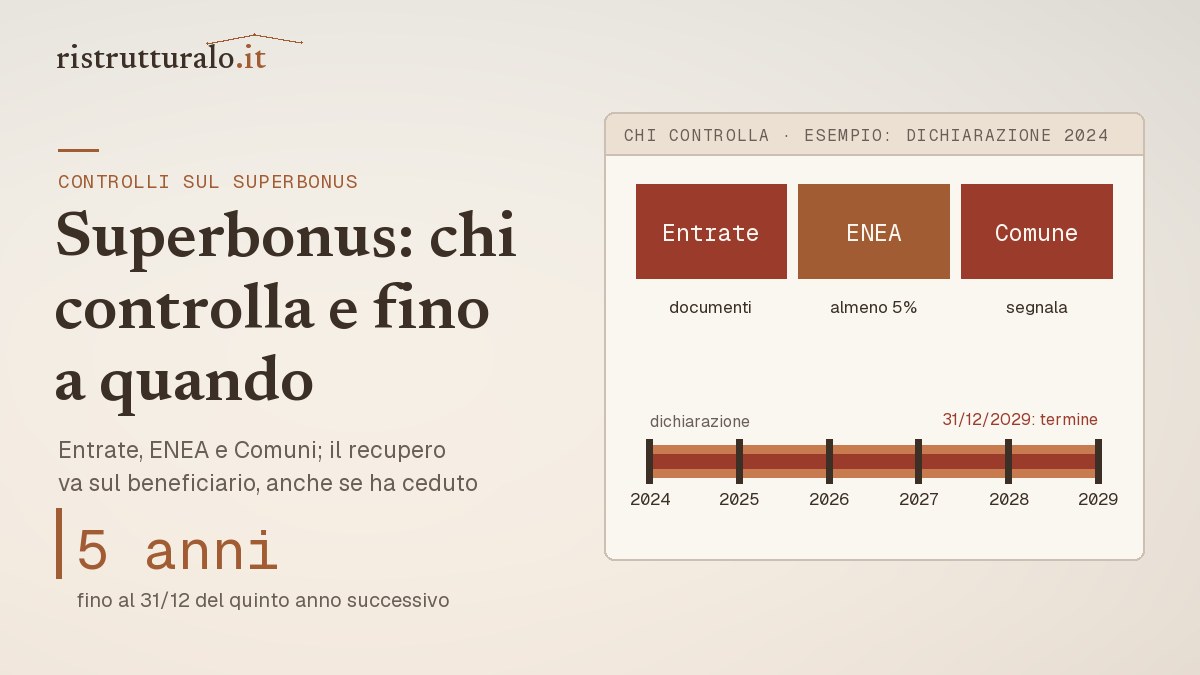
Risposta in 30 secondi: i controlli sul Superbonus li fanno l’Agenzia delle Entrate (verifica documentale dei requisiti, art. 121 del DL 34/2020), l’ENEA (controlli a campione su almeno il 5% delle asseverazioni, una parte anche in cantiere) e, dal 2024, i Comuni, che segnalano a Entrate e Guardia di Finanza i lavori inesistenti in tutto o in parte (DL 39/2024, art. 4-ter). Se i requisiti mancano, la detrazione non spettante si recupera dal beneficiario, anche se ha ceduto il credito o ha avuto lo sconto in fattura, con gli interessi; impresa e acquirenti del credito rispondono con lui solo con dolo o colpa grave. Il termine ordinario per contestare una dichiarazione è il 31 dicembre del quinto anno successivo alla sua presentazione (art. 43 DPR 600/1973). Testi vigenti al 21/10/2026.
Questa pagina mette in fila chi può controllare, cosa guarda, chi paga se qualcosa non torna, fino a quando si può essere controllati e quali carte tenere. Aliquote e scadenze della misura sono nella guida al Superbonus 2026 e alternative; i lavori sulle parti comuni nella guida al Superbonus in condominio.
Chi fa i controlli sul Superbonus
Agenzia delle Entrate: i documenti e i requisiti
L’Agenzia, «nell’ambito dell’ordinaria attività di controllo», verifica sulla base di criteri selettivi la sussistenza dei presupposti che danno diritto alla detrazione, con i poteri di controllo sulle imposte sui redditi e entro i termini dell’art. 43 del DPR 600/1973 (art. 121, comma 4, DL 34/2020). In pratica si guardano le carte: titolo edilizio, fatture, pagamenti, asseverazioni, visto di conformità.
Per le cessioni del credito e lo sconto in fattura c’è anche un controllo preventivo: entro cinque giorni lavorativi dall’invio della comunicazione l’Agenzia può sospenderne gli effetti fino a 30 giorni se presenta profili di rischio; se il rischio è confermato, la comunicazione si considera non effettuata (art. 122-bis, commi 1-2, DL 34/2020).
ENEA: le asseverazioni a campione, anche in cantiere
Per gli interventi di efficienza energetica l’ENEA controlla le asseverazioni dei tecnici: il campione è almeno il 5% delle asseverazioni presentate ogni anno, e i controlli sul posto (in situ) sono almeno il 10% di quelli svolti; per gli interventi avviati prima del 1° luglio 2020 il controllo riguardava tutte le asseverazioni (DM 6 agosto 2020 «asseverazioni», art. 5). Se il ministero accerta un’asseverazione infedele, l’elenco va all’Agenzia delle Entrate per la decadenza dal beneficio e all’ordine professionale del tecnico (art. 7).
I Comuni e la Guardia di Finanza
Dal 2024 l’ufficio tecnico comunale che, nei suoi normali controlli edilizi, rileva che gli interventi del Superbonus sono inesistenti in tutto o in parte ne fa «segnalazione qualificata» alla Guardia di Finanza e all’Agenzia delle Entrate competenti per zona (DL 29 marzo 2024, n. 39, art. 4-ter).
Cosa guardano i controlli sul Superbonus
Gli articoli 119 e 121 del DL 34/2020 indicano i punti su cui la detrazione regge o cade:
- i requisiti tecnici dell’intervento (per esempio il miglioramento di almeno due classi energetiche, da dimostrare con l’APE prima e dopo i lavori, art. 119, comma 3) e la loro effettiva realizzazione, che il tecnico assevera «sulla base del progetto e dell’effettiva realizzazione» (art. 119, comma 13-bis);
- la congruità delle spese, misurata sui prezzari e sui valori massimi fissati per decreto (stesso comma);
- la pratica edilizia: per il Superbonus basta la CILA, e la decadenza per motivi edilizi scatta solo in quattro casi: CILA non presentata, lavori difformi dalla CILA, mancata indicazione del titolo che ha legittimato l’immobile (o della costruzione prima del 1° settembre 1967), attestazioni non veritiere (art. 119, comma 13-ter); resta ferma ogni valutazione sulla legittimità dell’immobile (comma 13-quater). Le differenze fra le pratiche sono nella guida CILA, SCIA e permesso di costruire;
- i pagamenti e le fatture, e per le opzioni di cessione o sconto il visto di conformità rilasciato da un professionista abilitato o da un CAF (art. 121, comma 1-ter).
Hai lavori nuovi in programma? Prima i costi, poi le detrazioni di oggi
Stima i lavori con il calcolatore dei costi di ristrutturazione →
Controlli sul Superbonus: chi rischia se i requisiti mancano
Il beneficiario, anche se ha ceduto il credito
Se viene accertata la mancanza, anche parziale, dei requisiti, l’Agenzia recupera l’importo della detrazione non spettante nei confronti del beneficiario, maggiorato degli interessi (art. 121, commi 5 e 6). Vale anche per chi non ha mai usato la detrazione in dichiarazione perché ha ceduto il credito o ha avuto lo sconto in fattura: la detrazione resta sua, e con essa la responsabilità dei requisiti. Le eventuali sanzioni seguono le regole generali e dipendono dal caso concreto: le valuta il commercialista o l’avvocato tributarista.
L’impresa e chi ha comprato il credito
Il fornitore che ha applicato lo sconto e i cessionari rispondono in solido con il beneficiario solo se hanno concorso nella violazione con dolo o colpa grave (art. 121, comma 6). Il concorso è escluso per il cessionario che dimostra di avere acquistato il credito e di possedere un elenco di documenti fissato dalla legge (comma 6-bis), salvo il dolo. L’Agenzia delle Entrate ha descritto come valuta la diligenza dei cessionari nelle circolari 33/E del 6 ottobre 2022 e 27/E del 7 settembre 2023. A parte questi casi, fornitori e cessionari rispondono solo se usano il credito in modo irregolare o oltre l’importo ricevuto (comma 4).
I tecnici che firmano asseverazioni e attestazioni
- sanzione amministrativa da 2.000 a 15.000 euro per ogni attestazione o asseverazione infedele, oltre alle sanzioni penali se il fatto è reato (art. 119, comma 14);
- reclusione da due a cinque anni e multa da 50.000 a 100.000 euro per il tecnico che espone informazioni false, omette informazioni rilevanti o attesta falsamente la congruità delle spese (comma 13-bis.1);
- obbligo di una polizza di responsabilità civile con massimale pari agli importi dell’intervento asseverato, a garanzia del cliente e dello Stato (comma 14).
La stessa norma aggiunge che «la non veridicità delle attestazioni o asseverazioni comporta la decadenza dal beneficio» (comma 14): l’errore del tecnico ricade sulla detrazione del committente, che poi potrà valutare con un legale se rivalersi sul professionista e sulla sua polizza.
Fino a quando possono arrivare i controlli sul Superbonus
| Situazione | Termine (testo vigente al 21/10/2026) |
|---|---|
| Detrazione usata nella dichiarazione dei redditi | 31 dicembre del quinto anno successivo a quello di presentazione della dichiarazione (art. 43, comma 1, DPR 600/1973, richiamato dall’art. 121, comma 4) |
| Dichiarazione omessa o nulla | 31 dicembre del settimo anno successivo (art. 43, comma 2) |
| Crediti usati in compensazione con F24 (per esempio da chi li ha acquistati), se non spettanti | 31 dicembre del quinto anno successivo all’utilizzo (art. 38-bis, comma 1, lett. c), DPR 600/1973) |
| Crediti usati in compensazione, se inesistenti | 31 dicembre dell’ottavo anno successivo all’utilizzo (stesso articolo) |
Un esempio di lettura, da verificare sul proprio caso con il commercialista: per una dichiarazione presentata nel 2024 il termine ordinario dell’art. 43 scade il 31 dicembre 2029. La detrazione in dichiarazione si usa a rate (quattro, cinque o dieci a seconda dell’anno della spesa; per le spese dal 2024 dieci, art. 4-bis del DL 39/2024), e ogni dichiarazione ha il suo termine: per questo i controlli possono riguardare lavori finiti molti anni prima.
Quali documenti conservare per i controlli sul Superbonus
La legge non dà al committente un elenco unico. Un promemoria utile è quello che l’art. 121, comma 6-bis, chiede ai cessionari del credito, perché ricalca le verifiche dei controlli:
- titolo edilizio (CILA o altro), oppure per l’edilizia libera la dichiarazione sostitutiva con data di inizio lavori;
- notifica preliminare all’azienda sanitaria, o dichiarazione che non era dovuta;
- visura catastale ante operam o storica, o domanda di accatastamento;
- fatture e prove dei pagamenti (per i bonifici, la guida al bonifico parlante);
- asseverazioni dei requisiti tecnici e della congruità, con allegati e ricevute di deposito (ENEA, portale sismico);
- per i condomini, delibera assembleare e tabella di ripartizione delle spese;
- visto di conformità, se c’è stata cessione o sconto in fattura.
Un criterio prudente, da confermare con il commercialista: tenere tutto almeno finché non sono scaduti i termini di controllo dell’ultima dichiarazione in cui compare una rata.
Se arriva una richiesta dell’Agenzia
Una richiesta di documenti o un invito a chiarire non è ancora un accertamento. I termini per rispondere sono scritti nell’atto, ed è importante non lasciarli scadere: con il commercialista o con un avvocato tributarista si raccolgono le carte dell’elenco sopra e si verifica cosa contesta l’Agenzia. Se il problema nasce da un’asseverazione, serve anche il tecnico che l’ha firmata. Questa pagina non descrive le singole procedure di difesa, che dipendono dall’atto ricevuto.
Domande frequenti
Chi fa i controlli sul Superbonus?
L’Agenzia delle Entrate (verifica documentale dei requisiti e controllo preventivo sulle cessioni), l’ENEA (asseverazioni a campione, almeno il 5% all’anno, in parte in cantiere) e i Comuni, che dal 2024 segnalano a Entrate e Guardia di Finanza i lavori inesistenti in tutto o in parte.
Ho ceduto il credito: se i requisiti mancano, chi paga?
Il recupero della detrazione non spettante, con gli interessi, si fa nei confronti del beneficiario, cioè del committente (art. 121, comma 6, DL 34/2020). Impresa e acquirenti del credito rispondono con lui solo in caso di dolo o colpa grave.
Per quanti anni possono arrivare i controlli sul Superbonus?
In via ordinaria fino al 31 dicembre del quinto anno successivo alla dichiarazione in cui si è usata la detrazione (sette se la dichiarazione è omessa). Per i crediti usati in compensazione: cinque anni dall’utilizzo se non spettanti, otto se inesistenti.
Se il tecnico ha sbagliato l’asseverazione perdo la detrazione?
La legge dice che la non veridicità delle asseverazioni comporta la decadenza dal beneficio (art. 119, comma 14). Il tecnico risponde con sanzioni da 2.000 a 15.000 euro per asseverazione e deve avere una polizza: se e come rivalersi lo valuta un legale.
Una difformità edilizia fa decadere il Superbonus?
Per gli interventi in CILA la decadenza per motivi edilizi scatta in quattro casi: CILA mancante, lavori difformi dalla CILA, dati sul titolo dell’immobile non indicati, attestazioni non veritiere. Restano possibili altre valutazioni sulla legittimità dell’immobile: per il caso concreto serve un tecnico.
Quali documenti tenere per i controlli sul Superbonus?
Titolo edilizio, notifica preliminare, visura catastale ante operam, fatture e pagamenti, asseverazioni con ricevute, delibera condominiale se c’è, visto di conformità se c’è stata cessione o sconto in fattura.
Registro aggiornamenti
- 21/10/2026 — prima stesura sui testi vigenti al 21/10/2026 (Normattiva) di DL 34/2020 artt. 119, 121 e 122-bis, DL 39/2024 artt. 4-bis e 4-ter, DPR 600/1973 artt. 38-bis e 43, e sul DM 6 agosto 2020.
Fonti
- DL 19 maggio 2020, n. 34, art. 121 (commi 1-ter, 4, 5, 6, 6-bis) e art. 119 (commi 13, 13-bis, 13-bis.1, 13-ter, 13-quater, 14), testo vigente al 21/10/2026; art. 122-bis.
- DL 29 marzo 2024, n. 39, art. 4-ter (conv. L. 23 maggio 2024, n. 67) e art. 4-bis.
- DPR 29 settembre 1973, n. 600, art. 43 e art. 38-bis.
- DM 6 agosto 2020 (asseverazioni), artt. 5-7.
- Agenzia delle Entrate, circolari 33/E del 6 ottobre 2022 e 27/E del 7 settembre 2023.
Avvertenza: Le informazioni contenute hanno scopo informativo e si basano sulla normativa vigente alla data di pubblicazione. Non costituiscono consulenza professionale, fiscale, legale, finanziaria o tecnica. Per decisioni che impattano la situazione patrimoniale, fiscale o edilizia consultare sempre un professionista abilitato (architetto, geometra, ingegnere, commercialista, consulente finanziario, notaio).