Bonus casa 2027: detrazioni al 36% e al 30%, cosa prevede oggi la legge
Bonus casa 2027, in 30 secondi
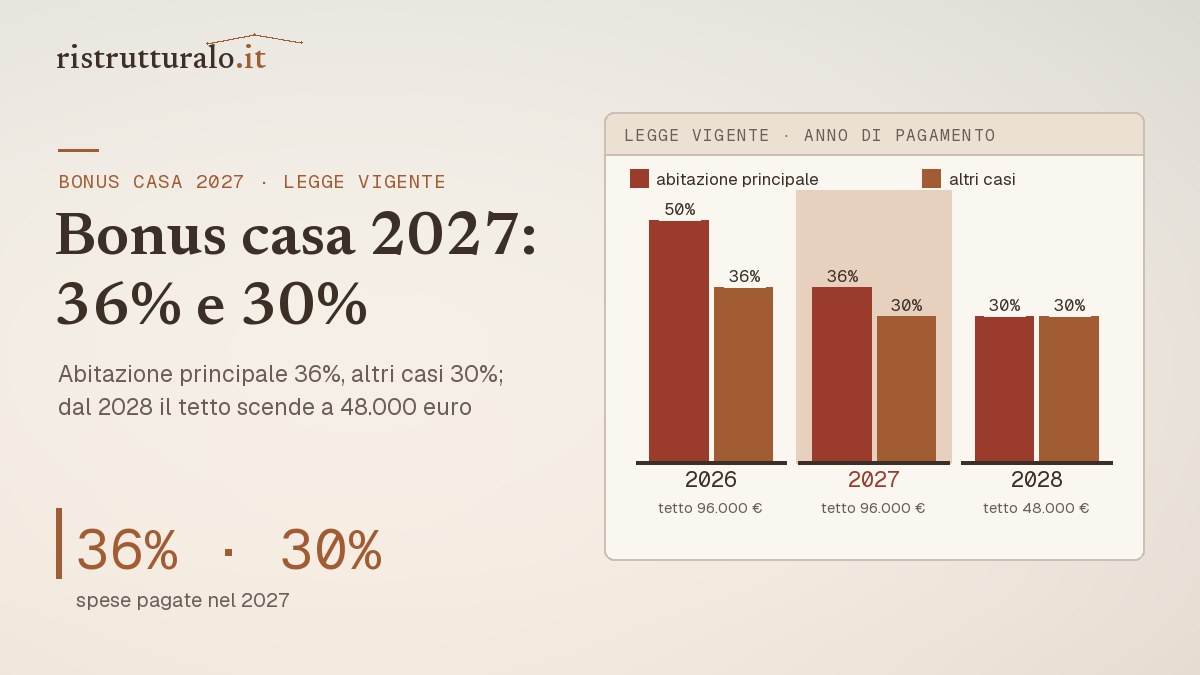
Risposta in 30 secondi: «bonus casa» è il nome comune della detrazione IRPEF per i lavori di ristrutturazione. Per le spese pagate nel 2027 la legge oggi in vigore prevede il 36% quando i lavori riguardano l’abitazione principale e la spesa è sostenuta dal proprietario o da chi ha un diritto reale sulla casa, e il 30% in tutti gli altri casi, sempre su un massimo di 96.000 euro per unità immobiliare e in dieci rate annuali (L. 30 dicembre 2025, n. 199, art. 1, comma 22). Le stesse aliquote valgono per ecobonus e sismabonus. Dal 2028 al 2033 la legge vigente scende al 30% su 48.000 euro. Al 21/10/2026 la legge di bilancio 2027 non è ancora approvata: se cambierà queste regole, la pagina sarà aggiornata con la data.
Qui trovi le aliquote 2027 voce per voce, chi ha diritto al 36% e chi si ferma al 30%, perché conta la data del bonifico e non quella del cantiere, lo scalino del 2028 e il limite per i redditi sopra 75.000 euro. Per le regole delle spese di quest’anno c’è la guida ai bonus ristrutturazioni 2026.
Le aliquote del bonus casa 2027 a legge vigente, voce per voce
| Misura (spese 2027) | Abitazione principale | Altri casi |
|---|---|---|
| Detrazione per ristrutturazione («bonus casa»), su massimo 96.000 euro per unità immobiliare | 36% | 30% |
| Ecobonus (riqualificazione energetica), con i limiti di ciascun intervento | 36% | 30% |
| Sismabonus, compreso l’acquisto di case antisismiche | 36% | 30% |
| Acquisto di casa in edificio interamente ristrutturato dall’impresa, sul 25% del prezzo (massimo 96.000 euro) | 36% | 30% |
«Abitazione principale» vuol dire lavori sulla casa in cui si abita, pagati dal proprietario o da chi ha un diritto reale sull’immobile. Due misure, invece, per il 2027 a legge vigente non ci sono:
- bonus mobili: la proroga arriva agli acquisti del 2026;
- detrazione al 75% per le barriere architettoniche: conclusa con le spese del 31/12/2025; resta la detrazione ordinaria per ristrutturazione.
Riferimenti: artt. 14 (comma 3-quinquies) e 16 (commi 1, 1-septies.1 e 2) del DL 4 giugno 2013, n. 63, come modificati dalla L. 30 dicembre 2024, n. 207 e dalla L. 30 dicembre 2025, n. 199; guida dell’Agenzia delle Entrate «Ristrutturazioni edilizie: le agevolazioni fiscali», febbraio 2026. Anche nel 2027, a legge vigente, la sostituzione dell’impianto con una caldaia unica a combustibili fossili resta esclusa sia dal bonus casa sia dall’ecobonus.
Il Conto Termico 3.0 è un contributo del GSE, non una detrazione, e non segue questi scalini annuali: lo spiega la guida al Conto Termico. Per il Superbonus c’è la guida dedicata al Superbonus.
Bonus casa 2027: chi ha il 36% e chi si ferma al 30%
L’aliquota più alta chiede due condizioni insieme (guida AdE, pp. 9-10):
- un diritto sulla casa all’inizio dei lavori, o al momento della spesa se viene prima: proprietà, nuda proprietà, proprietà superficiaria, usufrutto, uso o abitazione;
- l’uso come abitazione principale: la casa in cui il titolare o i suoi familiari dimorano abitualmente.
Si ferma al 30% chi detiene la casa senza un diritto reale, come l’inquilino, il comodatario o il familiare convivente che paga i lavori, e chi interviene su una seconda casa o su un immobile dato in affitto.
Tre casi che l’Agenzia ha chiarito
- se la casa non è abitazione principale all’inizio dei lavori, il 36% spetta comunque se lo diventa alla fine dei lavori (circolare n. 8 del 19 giugno 2025);
- per i lavori sulle parti comuni del condominio, l’aliquota più alta si applica alla quota del condomino che è proprietario dell’abitazione principale; le regole su quote e certificazioni sono nella guida alle spese condominiali detraibili;
- se negli anni successivi la casa smette di essere abitazione principale, si continua a usare l’aliquota con cui si è partiti.
Bonus casa 2027 e lavori a cavallo d’anno: conta la data del bonifico
La detrazione segue il criterio di cassa: spetta nell’anno in cui la spesa è pagata, anche se i lavori sono cominciati prima o finiranno dopo (guida AdE, p. 3). Per i lavori condominiali conta la data del bonifico dell’amministratore. Per chi ha un cantiere a cavallo fra il 2026 e il 2027, quindi, la stessa opera può avere due aliquote.
Un esempio costruito: lavori da 40.000 euro sull’abitazione principale del proprietario, capienza IRPEF sufficiente.
| Come si paga | Detrazione totale | Rata annua per 10 anni |
|---|---|---|
| tutto entro il 31/12/2026 (50%) | 20.000 euro | 2.000 euro |
| 15.000 euro di acconto a dicembre 2026, saldo di 25.000 euro a febbraio 2027 | 7.500 + 9.000 = 16.500 euro | 1.650 euro |
| tutto nel 2027 (36%) | 14.400 euro | 1.440 euro |
Il pagamento deve avvenire con il bonifico «parlante» previsto per le detrazioni, con causale, codice fiscale di chi detrae e partita IVA o codice fiscale dell’impresa. Anticipare un pagamento solo per l’aliquota ha senso se il lavoro corrispondente è davvero pronto a partire: un acconto versato a un’impresa che poi non esegue è un rischio che nessuna detrazione copre.
Prima il costo dei lavori, poi la detrazione
Stima i lavori con il calcolatore dei costi di ristrutturazione →
Il calcolatore applica le aliquote del 2026 (50% e 36%): per una spesa che pagherai nel 2027 la detrazione del bonus casa 2027 va ricalcolata con il 36% o il 30%.
Dopo il 2027: lo scalino del 2028
Senza una legge nuova, il 2027 è l’ultimo anno con due aliquote e con il tetto di 96.000 euro. Dal 2028 al 2033 la detrazione per ristrutturazione scende al 30% per tutte le abitazioni, con un limite di 48.000 euro; dal 2034 torna al 36%, sempre su 48.000 euro (guida AdE, pp. 8-9).
| Spesa di 60.000 euro sull’abitazione principale | Spesa che conta | Aliquota | Detrazione totale |
|---|---|---|---|
| pagata nel 2026 | 60.000 euro | 50% | 30.000 euro |
| pagata nel 2027 | 60.000 euro | 36% | 21.600 euro |
| pagata nel 2028 | 48.000 euro (tetto) | 30% | 14.400 euro |
Sui lavori grandi lo scalino del 2028 pesa più di quello fra 2026 e 2027, perché si somma la riduzione del tetto. È la regola scritta oggi: le leggi di bilancio degli ultimi anni l’hanno già spostata più volte.
Il limite per chi ha un reddito sopra 75.000 euro
Dal 2025 l’art. 16-ter del TUIR mette un tetto all’insieme degli oneri detraibili per chi ha un reddito complessivo oltre 75.000 euro (L. 30 dicembre 2024, n. 207, art. 1, comma 10). Il tetto si ottiene moltiplicando un importo base per un coefficiente legato ai figli a carico (guida AdE, pp. 11-12):
| Reddito complessivo | Importo base |
|---|---|
| oltre 75.000 e fino a 100.000 euro | 14.000 euro |
| oltre 100.000 euro | 8.000 euro |
Il coefficiente vale 0,50 senza figli a carico, 0,70 con un figlio, 0,85 con due, 1 con più di due o con almeno un figlio con disabilità accertata. Nel conto entra la rata annua della detrazione per i lavori, non la spesa intera; restano fuori le spese sanitarie e alcuni investimenti in start-up e PMI innovative. Esempio: reddito di 90.000 euro, nessun figlio a carico, tetto di 7.000 euro l’anno per tutti gli oneri insieme. Una rata da 1.440 euro sta sotto il tetto, ma va sommata a interessi del mutuo, spese di istruzione e agli altri oneri dell’anno.
La legge di bilancio 2027: cosa sappiamo al 21/10/2026
Le regole di questa pagina sono legge: le ha scritte la L. 199/2025 per le spese del 2027. La legge di bilancio 2027 va approvata entro la fine dell’anno e, come ogni anno, potrà cambiarle. Sulla stampa di settore circolano ipotesi, fra cui la proroga delle aliquote del 2026 e un ecobonus al 65% dal 2027, che non risulta in alcun testo di legge.
Finché il testo non è approvato e pubblicato in Gazzetta Ufficiale, vale quanto scritto sopra. Questa pagina sarà aggiornata il giorno della pubblicazione, con la data nel registro in fondo. Se un preventivo o un’offerta commerciale promette per il 2027 un’aliquota diversa dal 36% o dal 30%, chiedi su quale norma si basa.
Cosa puoi fare se hai lavori in programma
- Verifica le due condizioni del 36%: diritto sulla casa e abitazione principale, alle date che contano.
- Metti in fila pagamenti e stato del cantiere: quali fatture cadranno nel 2026, quali nel 2027 e quali, eventualmente, dopo.
- Chiedi preventivi con le voci separate, così si vede cosa è detraibile e con quale misura.
- Controlla la capienza IRPEF e, sopra i 75.000 euro di reddito, il tetto dell’art. 16-ter.
- Stima il costo dei lavori con il calcolatore dei costi e la detrazione con il calcolatore delle detrazioni, ricordando che entrambi usano le regole del 2026.
Se i lavori servono a migliorare la classe energetica, la guida alle classi energetiche da A4 a G spiega di quanto deve scendere il consumo per ogni lettera. Il «bonus case green», invece, non esiste: lo spieghiamo nella pagina sul bonus case green.
Domande frequenti
Il bonus casa 2027 è al 50%?
No, a legge vigente. Il 50% vale per le spese pagate entro il 31/12/2026 sull’abitazione principale; per quelle del 2027 la legge prevede il 36%, e il 30% negli altri casi. Una proroga del 50% dipende dalla legge di bilancio 2027, non ancora approvata.
Il bonus ristrutturazione 2027 vale anche per la seconda casa?
Sì, al 30%, con lo stesso tetto di 96.000 euro per unità immobiliare. Il 36% è riservato all’abitazione principale del proprietario o del titolare di un diritto reale.
Ho iniziato i lavori nel 2026 e li pago nel 2027: che bonus casa 2027 mi spetta?
Quella dell’anno del pagamento: per la parte pagata nel 2027 il 36% o il 30%. Conta la data del bonifico, non l’inizio del cantiere.
L’inquilino che fa i lavori nel 2027 può detrarli?
Sì, se ha i requisiti e il consenso del proprietario, ma con il 30%: l’aliquota più alta è legata al diritto reale sulla casa, che l’inquilino non ha.
Nel 2027 c’è ancora il bonus mobili?
A legge vigente no: la proroga arriva agli acquisti del 2026. Potrebbe tornare con la legge di bilancio 2027; fino ad allora, per il 2027 non c’è.
Conviene aspettare la legge di bilancio prima di firmare?
Dipende dal lavoro e dai tempi. Le aliquote del 2027 sono già fissate per legge e possono solo essere cambiate da una legge nuova; rinviare un lavoro necessario in attesa di un’ipotesi ha un costo, anticiparlo in fretta pure. È utile parlarne con il tecnico e con il CAF o il commercialista.
Registro aggiornamenti
- 21/10/2026 — prima stesura. Aliquote 2027 e scalino 2028 verificati sulla L. 199/2025 e sulla guida dell’Agenzia delle Entrate di febbraio 2026. Legge di bilancio 2027 non ancora approvata.
Fonti
- L. 30 dicembre 2025, n. 199 (legge di bilancio 2026), art. 1, comma 22.
- L. 30 dicembre 2024, n. 207, art. 1, commi 10 (art. 16-ter TUIR) e 55.
- DL 4 giugno 2013, n. 63, artt. 14 e 16, testo vigente.
- Agenzia delle Entrate, guida «Ristrutturazioni edilizie: le agevolazioni fiscali», febbraio 2026, pp. 3, 8-12, 34 e 40-41.
- Agenzia delle Entrate, circolare n. 8 del 19 giugno 2025 e circolare n. 6/E del 29 maggio 2025 (citate nella guida).
Avvertenza: la pagina riporta le norme vigenti al 21/10/2026 e stime a scopo informativo, non una consulenza fiscale. Aliquote, limiti e requisiti si applicano al caso concreto: la verifica spetta a un CAF, a un commercialista o a un professionista abilitato.